Fraudes masivos como las preferentes podrían repetirse en unos años, incluso con peores consecuencias para la población, si no se articula una verdadera educación financiera que enseñe al conjunto de las y los consumidores a prevenir riesgos y a defender sus derechos, dos aspectos clave de los que carecen los actuales programas de educación financiera del Banco de España (BdE) y la CNMV y la banca.
Esta inquietud de la ciudadanía queda patente en el estudio 'Nivel de educación financiera de la población española en 2016', elaborado por la asociación de consumidores ADICAE, que alerta del grave desconocimiento ciudadano de conceptos básicos que afectan directamente a sus ahorros y bienestar.
Cifras que alertan de futuros fraudes
Las y los ciudadanos suspenden claramente a la banca, con una nota media de 3,5 sobre 10, en su nivel de transparencia en la publicidad de sus servicios, como hipotecas, productos de ahorro o cuentas bancarias.
Prácticamente uno de cada dos ciudadanos cree que se requiere un nivel experto para contratar productos cotidianos como fondos, depósitos a plazo y estructurados, planes de pensiones o seguros. Cerca del 60% (57,9%) considera que hay que ser experto para contratar un fondo de inversión, producto de riesgo que la banca está vendiendo en masa estos días ante el actual escenario de tipos de interés bajos.
Así, la mitad de las personas encuestadas (49,4%) reconoce que alguna vez ha firmado un contrato con una entidad financiera sin saber exactamente lo que significaba.
El 45,7%, declara desconocer a qué productos financieros afecta la TAE. Solo uno de cada tres ciudadanos sabe qué es el dividendo. La mitad de la población no sabe qué es el déficit público ni la prima de riesgo.
Las y los consumidores reclaman educación financiera crítica
Casi un 75% de las personas encuestadas afirma que en el Estado español no se fomenta la educación financiera, una materia considerara como importante o muy importante por el 72,7%. Además, el 84% cree que este conocimiento contribuiría a evitar, al menos en parte, los fraudes en el sector financiero. En consecuencia, 9 de cada 10 ciudadanos apuesta por incorporar los conocimientos financieros en las materias educativas.
Sin embargo, casi el 60% reconoce que posee un nivel de educación financiera bajo o muy bajo, de lo cual responsabilizan especialmente a las entidades financieras (30,3%) y a los organismos reguladores (29,7%). De hecho, el 71,6 reconoce tener dificultad para entender las noticias sobre economía.
Este trabajo se enmarca en el proyecto 'La educación financiera como herramienta clave para la protección de colectivos de consumidores vulnerables', de ADICAE con el apoyo de la Agencia Española de Consumo, Seguridad Alimentaria y Nutrición (AECOSAN), del Ministerio de Sanidad, Servicios Sociales e Igualdad.
La lista negra de contenidos de educación financiera de la banca y los supervisores
Un análisis realizado por ADICAE ha detectado deficiencias graves en los programas formativos que imparten tanto los bancos como los organismos reguladores (Banco de España y CNMV), y ha servido para elaborar una 'lista negra', en la que se encuentran contenidos y enfoques que perjudican al consumidor, como:
• Se promocionan, como positivos, conceptos de por sí negativos y peligrosos, como "endeudamiento sostenible" o "deuda buena".
• Se anima a especular con un bien básico como la vivienda, considerándola un valor refugio y un activo de reserva. Al hablar de "deuda buena" frente a "deuda mala" y "deuda muy mala", el BdE y la CNMV explican que la "deuda buena" es aquella que se adquiere al comprar una vivienda para revenderla luego más cara.
• Se carga toda la responsabilidad sobre la o el consumidor ante posibles conflictos, mientras se descarga a la banca, insistiendo en sus obligaciones y responsabilidades pero no en sus derechos.
• Se diluye la figura del ahorrador (persona que cuenta con ahorros) con la del inversor (quien tiene un proyecto que requiere financiación o que conoce a quienes lo tienen). Se traslada así al consumidor que tiene ahorros la responsabilidad y el riesgo de las inversiones, tenga o no la formación financiera adecuada.
• Ni se mencionan términos básicos para entender el funcionamiento práctico del sistema y los productos financieros, como "preferentes" o "cláusulas suelo", eliminando el papel preventivo que persigue la materia.
• En la planificación financiera, se ponen los pagos de la hipoteca o alquiler ("gastos fijos obligatorios") por delante de necesidades básicas como comida, ropa o electricidad ("gastos variables necesarios").
Comunidad educativa, empresas y expertos apuestan por un cambio de modelo
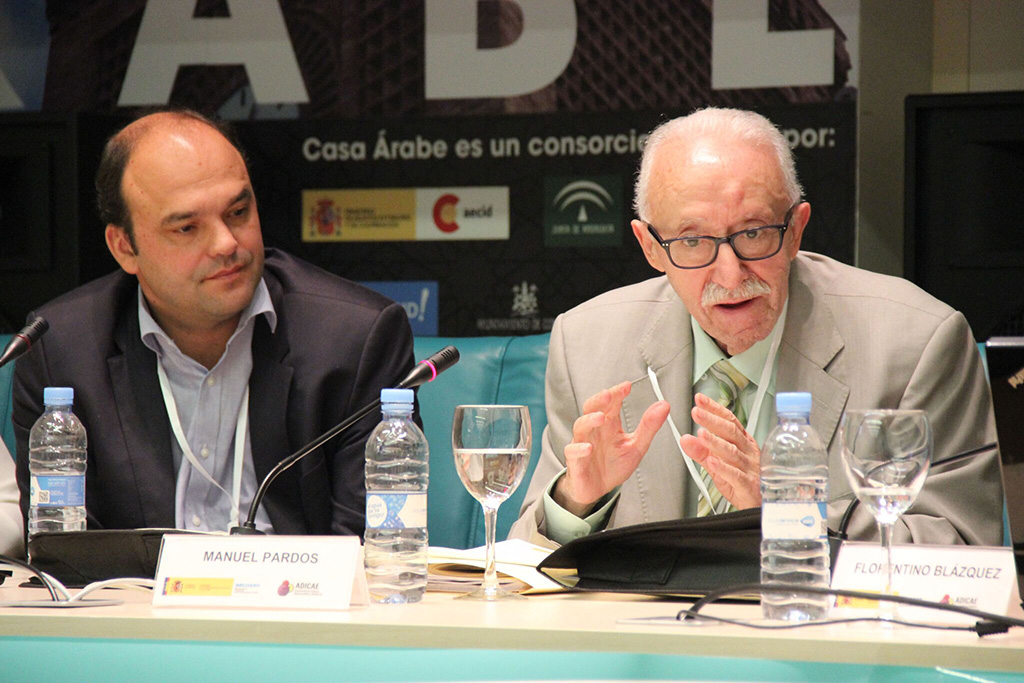
El desconocimiento, sumado a la visión sesgada de la educación financiera que están fomentando los supervisores y las propias entidades en los centros educativos, forman una peligrosa combinación, como ha apuntado el presidente de ADICAE, Manuel Pardos: "Hay que crear una verdadera cultura preventiva aplicando los criterios de consumidores críticos, solidarios y responsables; la banca se limita a dar mera información que además es sesgada. Y la educación financiera, como cualquier otra materia, debe incluir una metodología crítica que permita a los ciudadanos distinguir un abuso y saber defenderse".
En esa línea opinan expertos participantes en el Foro de Educación Financiera, organizado por ADICAE el 16 de noviembre. El economista José Carlos Díez pide lanzar mensajes claros a los consumidores para ayudarles a "medir los riesgos": "La educación financiera tiene que servir para hacer economía preventiva. Lo que tienen que hacer el Gobierno y las instituciones financieras es decir al ciudadano 'aprende a medir tus riesgos y si no sabes no te metas en activos que no conoces'".
Pero, para ADICAE, no debe descargarse toda la responsabilidad sobre la persona consumidora, como desea la banca, y limitar su protección a si sabe o no educación financiera: los supervisores deben cumplir su labor de control.
Silvia Martínez, presidenta de CEAPES (Confederación Estatal de Asociaciones de Profesores de Economía en Secundaria), coincide con ADICAE en la necesidad de convertir las escasas horas lectivas que se imparten actualmente de modo optativo en "una asignatura obligatoria propia", donde "se hable de riesgos".
Empresas como MAPRFE advierten del riesgo de que los talleres que impartan las entidades financieras acaben siendo "una actividad comercial o encubierta destinada a captar clientes". Mercedes Sanz, directora del área de Seguro y Previsión Social de Fundación MAPFRE, reivindica el papel de las empresas financieras y aseguradoras en la educación financiera a la vez que subraya que "debemos mantener una actuación equitativa, transparente e imparcial. Hay que evitar conductas indeseadas".
Joan Antoni Melé, asesor de Triodos Bank, también critica la visión de la banca tradicional e incide en que, "más que competencias financieras, hacen falta más humanidades y educar en valores éticos".
Mercedes Esteban, vicepresidenta de la Fundación Europea Sociedad y Educación, alerta de la "falta de coordinación" de contenidos y enfoques de los programas de los supervisores y de las entidades financieras.
"Esta dispersión no es casual, ya que da plena libertad a los bancos a enseñar lo que quieran en las escuelas", según Santiago Pérez, jurista y coordinador del estudio que ADICAE publicará en diciembre, donde por primera vez se analizan todas las iniciativas de educación financiera existentes en el Estado español.
ADICAE trasladará al Gobierno español las conclusiones de dicho estudio y las propuestas de las personas expertas y la asociación para "regular y articular como asignatura obligatoria una educación financiera crítica e independiente", que "sea extensible a todas las etapas de la vida, como exigen por cierto la OCDE y la Comisión Europea".
Asimismo, la asociación está llevando a cabo numerosas actividades para enseñar una formación crítica y útil para las y los consumidores, como talleres presenciales, un teatro-foro, guías prácticas, un concurso de relatos para personas mayores, una campaña de vídeos de sensibilización... Y en los próximos días presentará una 'app' concurso para el móvil, así como un cómic y un diccionario ilustrado para jóvenes. Toda la información, en educacionfinancieracritica.org.